



Pour bien comparer des contrats d’assurance vie, fixez d’abord votre objectif et votre horizon, puis passez chaque contrat à la même grille : frais sur versement et de gestion, rendement passé du fonds en euros net de frais, choix d’unités de compte, modes de gestion et garanties. La fiscalité et la transmission suivent les mêmes règles d’un contrat à l’autre, ce sont donc les frais et les supports qui font la différence. Lisez le document d’informations clés de chaque contrat avant de signer.
Un contrat d’assurance vie se garde souvent dix ans ou plus, et un écart de frais qui paraît minuscule à la souscription se répète chaque année. Voici la méthode pour poser deux contrats côte à côte sans jargon inutile.
Par quoi commencer pour comparer deux contrats ?
Avant de regarder un seul taux, écrivez ce que vous attendez du placement : une épargne disponible pour un projet, un capital à faire grossir sur quinze ans ou une somme à transmettre. Ce choix décide de tout le reste, parce qu’un contrat pensé pour la transmission n’a pas les mêmes atouts qu’un contrat fait pour des retraits réguliers.
Une fois votre objectif posé, vous pouvez comparer les assurances vie sur une même grille, critère par critère, plutôt que sur le seul taux mis en avant dans une publicité.
Un même organisme propose souvent plusieurs contrats, chacun pour un usage. La Carac, mutuelle d’épargne et de retraite, en propose par exemple plusieurs types : Carac Épargne Patrimoine, un contrat multisupport pour constituer, valoriser ou transmettre un capital, Carac Épargne Génération, pensé pour aider ses enfants ou petits-enfants, et Carac Avenir Protégé, destiné à l’épargne des personnes vulnérables. Sur un contrat mutualiste, les conditions figurent dans un règlement mutualiste, à lire comme les conditions générales d’un autre contrat.
Fixez votre horizon et ce que vous acceptez de perdre
Votre horizon dit combien de temps l’argent peut rester placé sans que vous en ayez besoin, votre tolérance au risque dit quelle baisse passagère vous supportez. Plus l’horizon est court, plus la part sécurisée doit peser lourd.
Rassemblez les mêmes documents pour chaque contrat
Une comparaison honnête se fait sur des pièces, pas sur une plaquette. Pour chaque contrat, demandez :
- le document d’informations clés (DIC), qui présente les risques, les coûts et la durée de détention recommandée ;
- la notice ou les conditions générales, où figurent tous les frais ;
- la liste des supports en unités de compte, avec le document d’informations de chacun ;
- l’historique des taux servis sur le fonds en euros, sur plusieurs années.
Regardez d’abord les frais qui reviennent chaque année
Tous les frais n’agissent pas de la même façon : certains se paient une fois, d’autres chaque année sur toute votre épargne.
Les quatre frais à relever dans la notice
Notez-les dans une même colonne pour chaque contrat, sans en oublier un :
- Frais sur versement : retenus sur chaque somme que vous déposez, une seule fois.
- Frais de gestion : prélevés chaque année sur l’épargne du contrat, en général plus faibles sur le fonds en euros que sur les unités de compte.
- Frais d’arbitrage : facturés quand vous déplacez de l’argent d’un support à un autre.
- Frais des supports : chaque fonds en unités de compte porte ses propres frais courants, indiqués dans son document d’informations.
Ce que deux grilles de frais changent en 8 ans
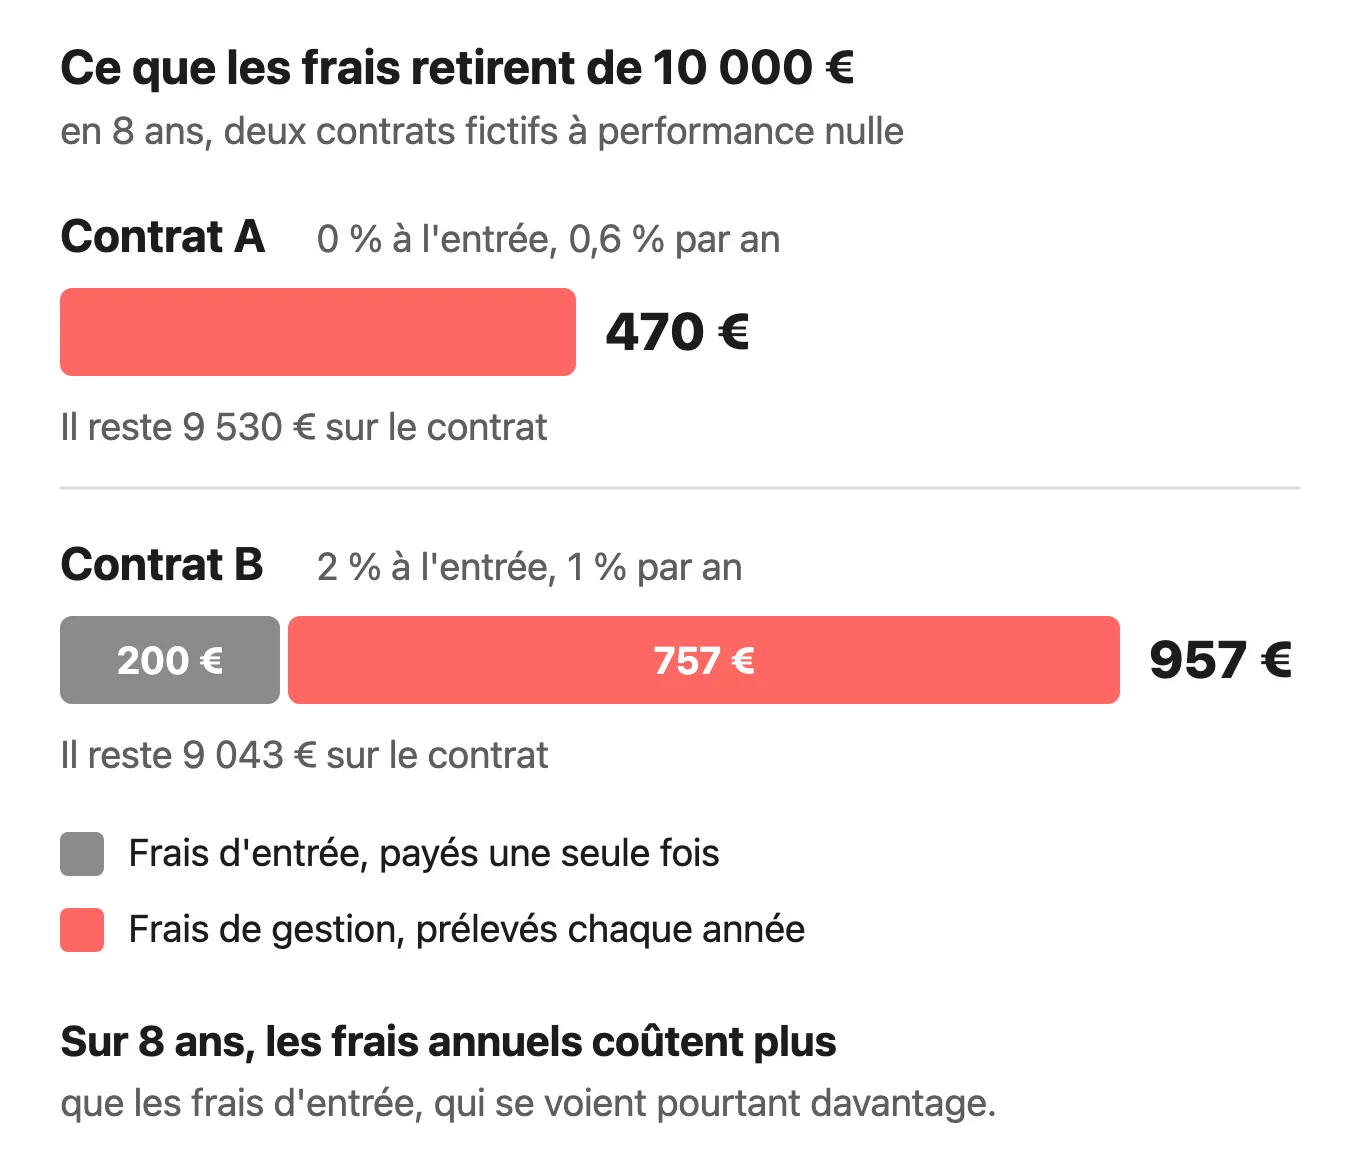
Prenez deux contrats fictifs et 10 000 € versés en une fois. Le contrat A ne prend rien à l’entrée et 0,6 % par an de frais de gestion ; le contrat B prend 2 % à l’entrée et 1 % par an. Pour isoler l’effet des frais, supposez une performance nulle pendant 8 ans.
Le contrat A retire 470 € de frais de gestion en 8 ans et laisse 9 530 €. Le contrat B retire 200 € à l’entrée puis 757 € de frais de gestion, soit 957 € au total, et laisse 9 043 €. Les frais d’entrée sont ceux qu’on remarque, mais ici ce sont les frais annuels qui coûtent le plus.
Fonds en euros ou unités de compte, que mettez-vous vraiment dans le contrat ?
Un contrat multisupport mélange un fonds en euros, où le capital est garanti par l’assureur, et des unités de compte investies sur les marchés. Un contrat monosupport ne propose qu’un seul support, le plus souvent le fonds en euros.
Comparez le taux du fonds en euros net de frais
Le taux annoncé d’un fonds en euros est en principe net de frais de gestion et avant prélèvements sociaux. Regardez-le sur plusieurs années plutôt que sur la dernière, et vérifiez s’il dépend d’une condition, comme une part minimale investie en unités de compte.
En 2025, le taux moyen servi sur les fonds en euros des contrats individuels était de 2,63 %, net de frais et avant prélèvements sociaux, selon l'ACPR. Les performances passées ne préjugent pas des performances futures.
Les unités de compte peuvent baisser
Sur une unité de compte, l’assureur garantit le nombre de parts que vous détenez, pas leur valeur. Leur prix suit les marchés, à la hausse comme à la baisse, et vous pouvez récupérer moins que ce que vous avez versé. Certains contrats proposent une garantie plancher en cas de décès, qui protège le capital transmis : vérifiez si elle existe et ce qu’elle coûte.
Gestion libre ou gestion pilotée ?
En gestion libre, vous choisissez vos supports et vos arbitrages vous-même. En gestion pilotée, vous confiez ces choix à un gestionnaire selon un profil (prudent, équilibré, dynamique), souvent contre des frais supplémentaires. Comparez ce surcoût au temps que vous comptez vraiment y passer.
L’impôt ne change pas d’un contrat à l’autre
La fiscalité de l’assurance vie est fixée par la loi, pas par l’assureur. Deux contrats ouverts le même jour seront imposés de la même façon : ce qui compte, c’est l’âge du contrat et l’âge auquel vous versez.
Après 8 ans, un abattement sur les gains
Vous n’êtes imposé que sur les gains, et seulement quand vous retirez de l’argent. En 2026, après 8 ans de contrat, les gains retirés bénéficient chaque année d’un abattement de 4 600 € pour une personne seule et de 9 200 € pour un couple, tous contrats confondus.
Au-delà, ils sont imposés à 7,5 % tant que vos versements nets sur l’ensemble de vos contrats ne dépassent pas 150 000 €, et à 12,8 % pour la part qui dépasse. Les prélèvements sociaux de 17,2 % restent dus sur les gains, quelle que soit l’ancienneté du contrat. Ouvrir un contrat tôt, même avec une petite somme, fait donc démarrer le compteur des 8 ans.
Ce que touchent vos bénéficiaires
Au décès, le capital va aux bénéficiaires que vous avez désignés, avec une fiscalité qui dépend de votre âge au moment de chaque versement. Rédigez la clause bénéficiaire avec soin, car c’est elle qui décide à qui revient l’argent.
Primes versées avant 70 ans : 152 500 € exonérés par bénéficiaire. Primes versées après 70 ans : 30 500 € exonérés au total, partagés entre les bénéficiaires.
La grille à remplir avant de signer
Recopiez cette grille pour chaque contrat étudié et remplissez-la avec les chiffres lus dans les documents, pas dans la publicité :
| Critère | Ce qu’il faut regarder |
|---|---|
| Frais sur versement | Le pourcentage retenu sur chaque dépôt, y compris sur les versements programmés |
| Frais de gestion | Le taux annuel sur le fonds en euros et celui sur les unités de compte |
| Fonds en euros | Les taux servis sur plusieurs années et les conditions pour obtenir un bonus |
| Unités de compte | Le nombre de supports, leurs frais courants et leur niveau de risque |
| Modes de gestion | Gestion libre, pilotée ou par profil, et le surcoût de chacune |
| Souplesse | Le versement minimum, les versements programmés et les modalités de rachat |
| Garanties | La garantie plancher en cas de décès et son coût |
Faites ensuite vos démarches uniquement depuis le site officiel de l’organisme ou un espace client dont vous avez saisi l’adresse vous-même. Les faux sites de placement et les courriels qui imitent un assureur figurent parmi les principales menaces de cybersécurité qui visent les particuliers.
Cette grille ne remplace pas un conseil adapté à votre situation, surtout si votre projet de transmission est complexe.


