
Un carnet de commandes plein ne garantit jamais la survie d’une entreprise. Beaucoup de dirigeants l’apprennent à leurs dépens. L’argent manque sur le compte bancaire alors que les ventes tournent à plein régime. La faute revient souvent à une mauvaise gestion des entrées et des sorties d’argent. Entre les retards de paiement qui traînent, les factures oubliées au fond d’un tiroir et les arnaques au virement, les risques sont quotidiens. Mettre à l’abri sa trésorerie demande peu de théorie. Il faut surtout de la méthode, du bon sens et des règles strictes appliquées chaque jour.
Organiser la relance et anticiper les impayés
Les retards de règlement tuent les petites entreprises. Le problème commence souvent dès la fin du chantier ou de la prestation. Si la facture part trois semaines après la livraison, le client prendra tout son temps pour payer. L’émission du document doit se faire le jour même.
Envoyer la facture ne suffit pas. Le vrai travail commence après. Il faut suivre les dates d’échéance sans rien laisser passer. Les relances faites à la main sur un cahier génèrent des oublis systématiques. Dans cette optique, utiliser un logiciel de recouvrement permet de garder une vision claire sur les sommes dues, d’envoyer des rappels automatiques et de cibler les mauvais payeurs. Les délais d’encaissement chutent immédiatement. Un suivi ferme montre aussi au client que l’entreprise surveille ses comptes. Il passe votre facture en haut de sa pile.
Si vous souhaitez vérifier les règles sur les pénalités de retard et les délais légaux de paiement en France, le site officiel entreprendre.service-public.gouv.fr détaille l’ensemble du cadre réglementaire pour les professionnels.
Une facture émise le jour de la livraison fixe l'échéance au plus tôt. Envoyée trois semaines après, elle décale d'autant la date à laquelle vous pouvez relancer.
Verrouiller les procédures de dépenses et de virement
Faire entrer du cash est une chose. Éviter qu’il ne parte dans tous les sens en est une autre. La gestion des sorties d’argent exige une véritable rigueur.
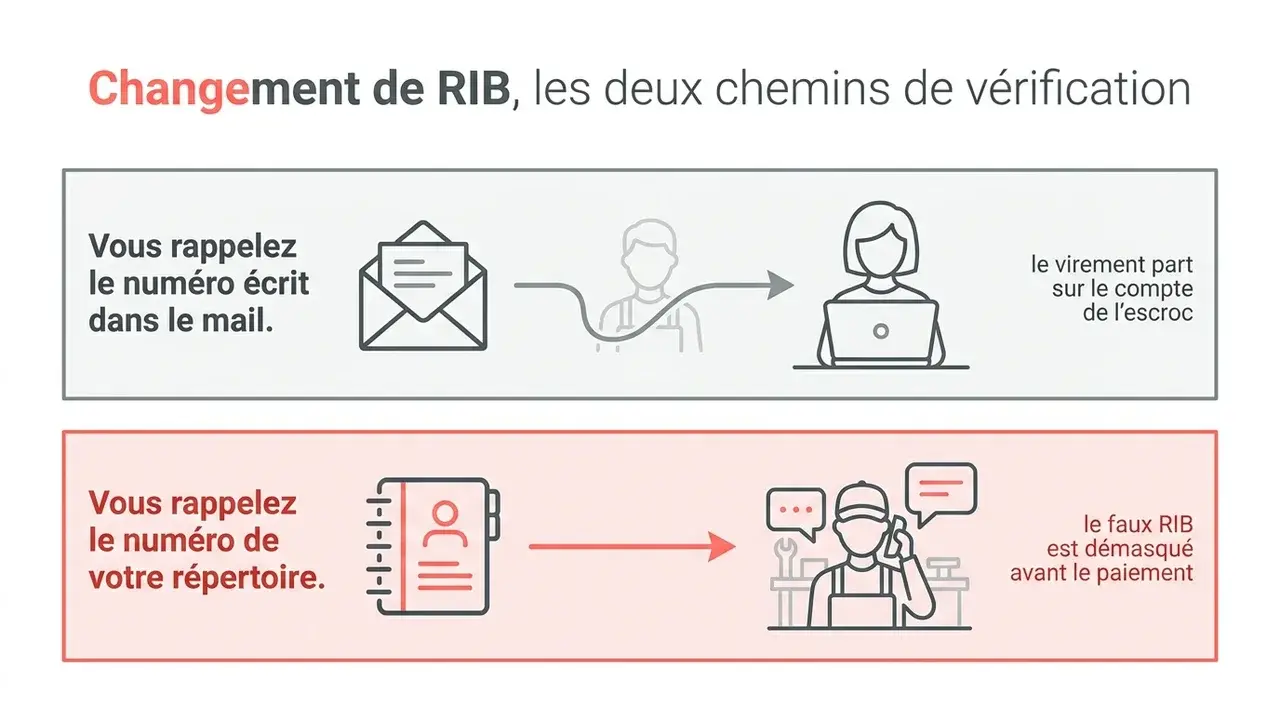
L’erreur classique consiste à laisser la même personne s’occuper de tout. Celui qui passe la commande ne doit jamais valider le virement final. Installer une double autorisation bancaire bloque la majorité des erreurs de saisie et les tentatives de fraude interne. Autre point critique : la modification des coordonnées bancaires de vos fournisseurs. Un mail arrive annonçant un changement de RIB ? Ne payez rien. Prenez votre téléphone. Appelez votre contact habituel avec le numéro enregistré dans votre répertoire. Ce simple réflexe de deux minutes sauve régulièrement des dizaines de milliers d’euros.
Sensibiliser les équipes aux risques de fraude externe
Les escrocs ne s’attaquent pas qu’aux grands groupes. Les PME restent des cibles faciles car leurs défenses informatiques sont plus faibles.
Les pièges prennent souvent la forme d’un message urgent. Un soi-disant président demande un virement discret pour une opération secrète. Un faux comptable exige le règlement immédiat d’une facture sous peine de procès. Vos salariés doivent apprendre à douter. Aucune pression hiérarchique ni aucune situation d’urgence ne doit valider le contournement des règles de sécurité. Si une demande sort de l’ordinaire, la procédure s’arrête. On vérifie d’abord. Les procédures internes doivent rester plus fortes que l’urgence créée par un pirate informatique.
Construire un plan de trésorerie prévisionnel
Regarder son compte bancaire le matin pour savoir si la journée se passera bien est une mauvaise habitude. Ce pilotage à vue finit toujours par trouver ses limites.
Un tableau prévisionnel simple sur trois mois change totalement la donne. Vous y inscrivez vos charges fixes incompressibles : loyers, salaires, cotisations sociales. Vous ajoutez vos achats de matières premières et les ventes attendues. Il faut prendre de la marge et prévoir du retard sur les encaissements. Ce calcul rapide montre les trous d’air à venir. En voyant un manque d’argent deux mois à l’avance, vous gardez la main. Vous pouvez décaler un achat de matériel, discuter avec vos fournisseurs ou demander une ligne de crédit temporaire à votre banquier.
Un prévisionnel de trésorerie sur trois mois fait apparaître le manque d'argent deux mois avant qu'il n'arrive, ce qui laisse le temps de décaler un achat ou de négocier une ligne de crédit.
Proposer des moyens de paiement modernes et variés
La facilité de paiement accélère l’encaissement. Plus vous compliquez la vie de votre acheteur, plus il mettra de temps à vous régler.
Le chèque doit disparaître de vos habitudes. Il coûte cher en traitement, met plusieurs jours à créditer votre compte et risque d’être rejeté sans préavis. Privilégiez le virement immédiat ou le prélèvement automatique pour les contrats récurrents. Pour les ventes en direct, le paiement par carte sur un terminal sécurisé règle le problème instantanément. Enfin, ouvrir des comptes dans deux banques différentes apporte une vraie sécurité. Si un réseau tombe en panne ou bloque un virement, votre activité continue de tourner sans interruption. Pour ce compte principal, prenez le temps de trouver une banque pro digne de confiance.